Що було б, якби ф’ючерсів не існувало?

Ви можете не знати, що таке ф’ючерс, проте стикаєтеся з його результатами щодня. І якщо ф’ючерсні контракти раптом зникнуть, нам, споживачам, буде неприємно.

Уявіть, що ціни на продукти в магазинах і бензин на заправках змінюються слідом за світовими цінами на нафту, зерно тощо. А змінюються вони щосекунди.

Такі ризики виробники й продавці закладали б у вартість товарів, а якщо простіше – перекладали б на нас. З ф’ючерсами майбутнє стає більш прогнозованим 👇

Бізнес боїться не високої, а невідомої ціни

У звичайному житті, якщо ми впевнені, що бензин подорожчає, то можемо зараз купити кілька каністр, нехай стоять.

Бізнес так зробити не може. Уявіть авіакомпанію. Протягом року вона купує мільйони тонн авіаційного гасу. Щоб закупитися заздалегідь, потрібно десь узяти гігантський обсяг вільних коштів та величезні сховища для зберігання. Якщо ж не закупатися, то постає питання, за якою ціною продавати в липні квитки на грудень.

Ми не тільки не знаємо, скільки коштуватиме нафта в грудні, ми навіть не знаємо її ціни сьогодні ввечері.

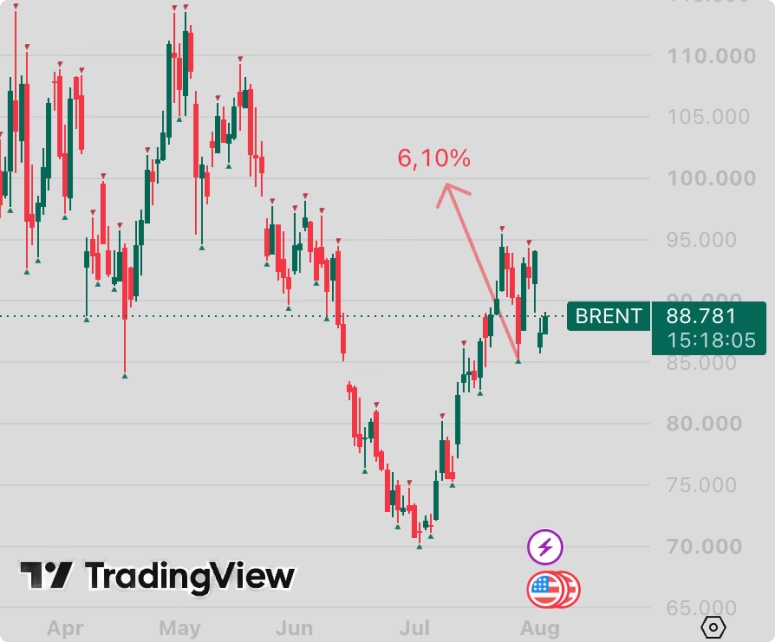
Графік зміни ціни нафти торгової марки Brent із квітня до серпня 2026 року. Графік торгів нафти марки Brent. Кожна свічка показує зміну ціни протягом дня. Наприклад, 28 липня 2026 року ціна за день змінилася на 6,10%. Якби роздрібна ціна пального напряму й миттєво повторювала рух біржових котирувань, такий стрибок мав би швидко позначитися на вартості бензину на АЗС. Зображення: платформа TradingView.
Інтуїтивно здається, що найбільший ворог бізнесу – висока ціна закупівлі. Насправді більш небезпечна невідома ціна.

Якщо підприємство вже сьогодні знає, що через пів року сировина коштуватиме дорого, воно може переглянути ціни, скоригувати бюджет та оцінити прибутковість проєктів. Якщо ж ніхто не знає, чи зміниться ціна на 5%, 30% або 50%, будь-яке довгострокове планування стає значно складнішим.

Ф’ючерси з’явилися як відповідь на цей хаос (неможливість контролювати майбутню ціну, коли від неї залежить бізнес). Вони дають змогу продавцям заздалегідь зафіксувати ціну товару, а покупцям – заздалегідь знати свої витрати.

Що насправді купують і продають сторони?

Формально ф’ючерси укладають на нафту, пшеницю, золото, валюту тощо. Але подивіться на це з такого боку 👇

Фермер, плануючи продаж урожаю, хоче бути впевненим, що різке падіння цін не зробить його працю збитковою.

Борошномельне підприємство купує контракт не тому, що зерно потрібне вже сьогодні. Воно хоче планувати виробництво й знати, скільки приблизно коштуватиме сировина через кілька місяців.

Авіакомпанія укладає контракт не тому, що їй потрібні цистерни авіапального зараз. Їй потрібно розуміти витрати на паливо, коли сьогоднішні квитки перетворяться на завтрашні рейси.

Ф’ючерсний контракт схожий на страхування в нашому приватному житті: бізнес жертвує можливістю виграти від сприятливої зміни ціни в обмін на захист від несприятливої.

Як працюють ф’ючерси
(спрощений приклад без урахування комісій та спредів)

Компанія «ЧудоКава» імпортує каву з Латинської Америки. Через 5 місяців потрібно оплатити партію кави на 5000 євро.

🚨 Дохід компанія отримує в гривнях, тому існує ризик: якщо євро подорожчає, собівартість кави зросте. За високої ціни кав’ярні просто не купуватимуть цю каву.

Щоб зробити витрати передбачуваними, «ЧудоКава» відкриває позицію за ф’ючерсним контрактом:

  • Курс сьогодні: 44,20 грн/євро.
  • Ціна у ф’ючерсному контракті на 5 місяців наперед: 45,50 грн/євро (це ціна, за якою ринок згоден застрахувати угоду).
  • Сума угоди: 5000 євро.
  • Гарантійне забезпечення (маржа): 10% = 500 євро. Це мінімально необхідна сума на рахунку, за якої біржа відкриє позицію.

Минуло 5 місяців

Через макроекономічний шторм курс євро на ринку стрімко злетів до 48,00 грн.

👎 Без ф’ючерсу
Компанія купила б євро за ринковим курсом, і на цьому все: 5000 * 48,00 = 240 000 грн.

👍 З ф’ючерсом
Разом із подорожчанням євро зріс у ціні й ф’ючерсний контракт, і «ЧудоКава» отримала прибуток: (48,00 – 45,50) * 5000 = 12 500 грн.

У підсумку

Фактичні витрати компанії: 240 000 − 12 500 = 227 500 грн.

Попри зростання курсу до 48 грн один євро фактично обійшовся компанії в заздалегідь зафіксовані 45,50 грн.


Може здатися, що об’єктом домовленості була валюта або кава. Насправді головний предмет угоди – можливість заздалегідь визначити ціну майбутніх постачань. Це головна ідея ф’ючерсного контракту.

→ Інфляційні очікування: як ми з вами впливаємо на ціни в магазинах

Якщо ф’ючерси настільки корисні, чому їх вважають ризикованими?

Ми показали ф’ючерси як захисний інструмент, але в інтернеті про них переважно говорять як про щось неймовірно ризикове. Це тому, що ф’ючерси можна використовувати як страховку, а можна – як спекулятивний актив.

1️⃣ Ф’ючерс як захист

Для авіакомпанії, виробника продуктів або фермера ф’ючерсний контракт – це захист від коливань цін, як ми писали вище. Такий підхід називають хеджуванням 👇

Тут також є ризики.

Той самий приклад для компанії «ЧудоКава».

  • Курс сьогодні: 44,20 грн/євро.
  • Ціна у ф’ючерсному контракті на 5 місяців наперед: 45,50 грн/євро.
  • Сума угоди: 5000 євро.
  • Гарантійне забезпечення (маржа): 10% = 500 євро.

Але тепер зворотна ситуація: через 5 місяців курс євро знизився до 42 грн.

Упущена вигода
Компанія може купити необхідну валюту на ринку дешевше: 5000 * 42,00 = 210 000 грн. Це на 11 000 грн менше, ніж початковий план.

Збиток за ф’ючерсом
Разом зі зниженням курсу ф’ючерсний контракт приносить компанії збиток: (45,50 − 42) * 5000 = 17 500 грн.

«ЧудоКава» купує 5000 євро за 210 000 грн і сплачує 17 500 грн збитку за ф’ючерсом. Загальні витрати становлять:

210 000 + 17 500 = 227 500 грн.

Збиток – це погано. Проте метою компанії було не вгадати, куди рухатиметься валютний ринок. Їй було важливо вже сьогодні знати, скільки гривень знадобиться для оплати контракту через 5 місяців. І ми бачимо, що в обох сценаріях (євро зріс, євро впав) компанія сплатила однакову суму.

Саме в цьому полягає хеджування: бізнес відмовляється від можливої додаткової вигоди в обмін на передбачуваний фінансовий результат.


Закріпимо: компанія купує євро на звичайному валютному ринку, але прибуток або збиток за ф’ючерсом компенсує зміну курсу. Фактичні витрати залишаються близькими до запланованих.

2️⃣ Ф’ючерс як спекуляція

Його використовують трейдери. Їм не потрібні фізичні зерно, нафта, золото, валюта. Вони купують або продають ф’ючерси, щоб заробити на зміні ціни. Коли говорять про високі ризики ф’ючерсів, мають на увазі трейдерів.

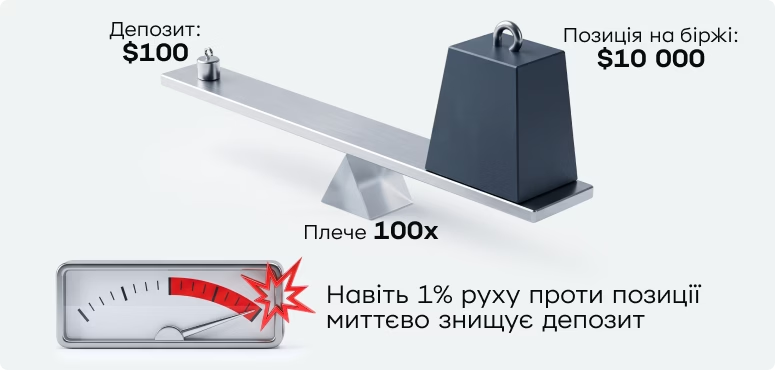
Річ у тому, що ф’ючерси часто торгують із плечем – біржа дозволяє відкрити позицію на більші кошти, ніж є на рахунку. Наприклад, у вас на рахунку 1000 доларів. Ставите плече 50х, і вуаля – можете укласти ф’ючерсний контракт на 50 000 доларів. А деякі біржі дають плече 125х і навіть 500х.

Якщо трейдер вгадав напрямок ціни, він заробляє, якщо ні – втрачає. У разі невдачі кредитне плече множить збитки так само, як збільшує розмір позиції.

Ілюстрація торгівлі на біржі з плечем. Плече дає змогу купити більше активу, ніж вистачає власних коштів, але водночас помножує збитки, якщо сценарій іде не за планом.


Як трейдери заробляють на ф’ючерсах

Біткоїн коштує 64 000 доларів. Трейдер Сергій відкриває ф’ючерсний контракт на зниження ціни. У Сергія на балансі 100 доларів, але з плечем він відкрив позицію на 10 000.

Через дві години ціна біткоїна пішла вниз, і на 62 000 Сергій закрив позицію, заробивши ~300 доларів (за депозиту 100)*.

При цьому власне біткоїна на рахунку Сергія не було, змінюється лише сума його депозиту на біржі.

Такий ф’ючерсний контракт називають розрахунковим. А коли актив (зерно, кава, нафта) фізично переміщується від продавця до покупця – це поставочні ф’ючерсні контракти.

* Але якби ціна пішла вгору, то вже через 1% (до 64 640 доларів) позицію Сергія було б ліквідовано, і він миттєво втратив би всі гроші.


Спекулянти потрібні ринку. Вони забезпечують ліквідність. Завдяки великій кількості покупців і продавців компанії можуть швидко знаходити контрагентів. Без цього механізму використовувати ф’ючерси було б складніше.

Що було б, якби ф’ючерсів не існувало?

Якщо компанія не може зафіксувати ціну на сировину, вона змушена враховувати найгірші сценарії. Собівартість продукції була б вищою та мінливою, а бізнес менше прагнув би розвиватися.

💡 Простіше кажучи, усі ризики бізнес перекладав би на кінцевого споживача – на нас із вами 👇

Бензин. Ціна на заправці залежала б лише від поточної ціни нафти без будь-якого буфера. Різкий стрибок цін на нафту – і вже наступного дня бензин дорожчає на хх%. Жодних контрактів, які пом’якшують удар.

Хліб і продукти. Виробники не могли б зафіксувати ціну на зерно заздалегідь. Кожен поганий урожай у світі одразу позначався б на ціннику в супермаркеті. Сезонні коливання цін на продукти були б набагато різкішими.

Курс валют. Компанія, що імпортує обладнання за долари та продає продукцію за гривні, не могла б зафіксувати курс наперед. Кожне різке коливання валюти – це або збиток, або підвищення цін для споживача.

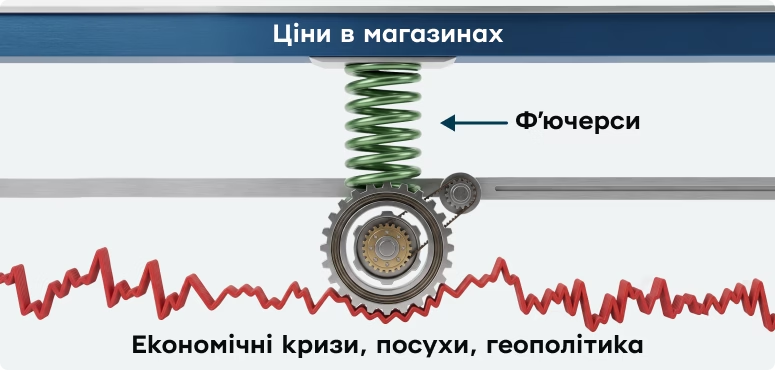
Аналогія ф’ючерсів як амортизаторів, що пом’якшують коливання цін унаслідок економічних та геополітичних подій у світі.


Ф’ючерси не роблять товари дешевшими й не здатні скасувати закони попиту та пропозиції. Якщо через посуху у світі стане менше пшениці або видобуток нафти скоротиться, ціни все одно зростуть. Але ф’ючерси роблять це зростання більш плавним і передбачуваним.

Запам’ятаймо

Першочергово ф’ючерси створювалися не для трейдерів.

Фермер не може продати зерно, якого ще немає. Авіакомпанія не може купити річний запас палива й десь його зберігати. Виробник шоколаду не може будувати фінансову модель, якщо ціна какао невідома.

Ф’ючерс вирішує всі три проблеми, продаючи визначеність.

Коли ви бачите стабільну ціну на бензин попри стрибки нафти на світових ринках або купуєте авіаквиток за помірною ціною в момент енергетичної кризи – найімовірніше, десь у ланцюжку є ф’ючерсний контракт, який розподілив ризики між його учасниками.

І, мабуть, саме в цьому полягає головний висновок.

Компанії намагаються зробити так, щоб майбутня ціна перестала бути для них вирішальним фактором. Саме тому вони домовляються про неї сьогодні. І саме для цього майже двісті років тому людство придумало ф’ючерси.